Báo cáo lãi lỗ
Kết quả kinh doanh: doanh thu, giá vốn, chi phí và lợi nhuận thật của cửa hàng.
Bán được nhiều chưa chắc đã lãi. Báo cáo lãi lỗ (trong phần mềm tên là Báo cáo tài chính) cộng trừ đầy đủ: tiền bán hàng, tiền vốn của hàng đã bán, các khoản chi như tiền thuê nhà, điện nước, lương… để ra con số lợi nhuận thật của cửa hàng. Màn này còn có thẻ Thu chi (tiền vào ra quỹ) và Công nợ (ai nợ ai).
Xem kết quả kinh doanh
- Đưa chuột lên Báo cáo, bấm Báo cáo tài chính.
- Bấm thẻ Kết quả kinh doanh 1.
- Chọn kỳ muốn xem ở ô Kỳ báo cáo (mặc định tháng này).
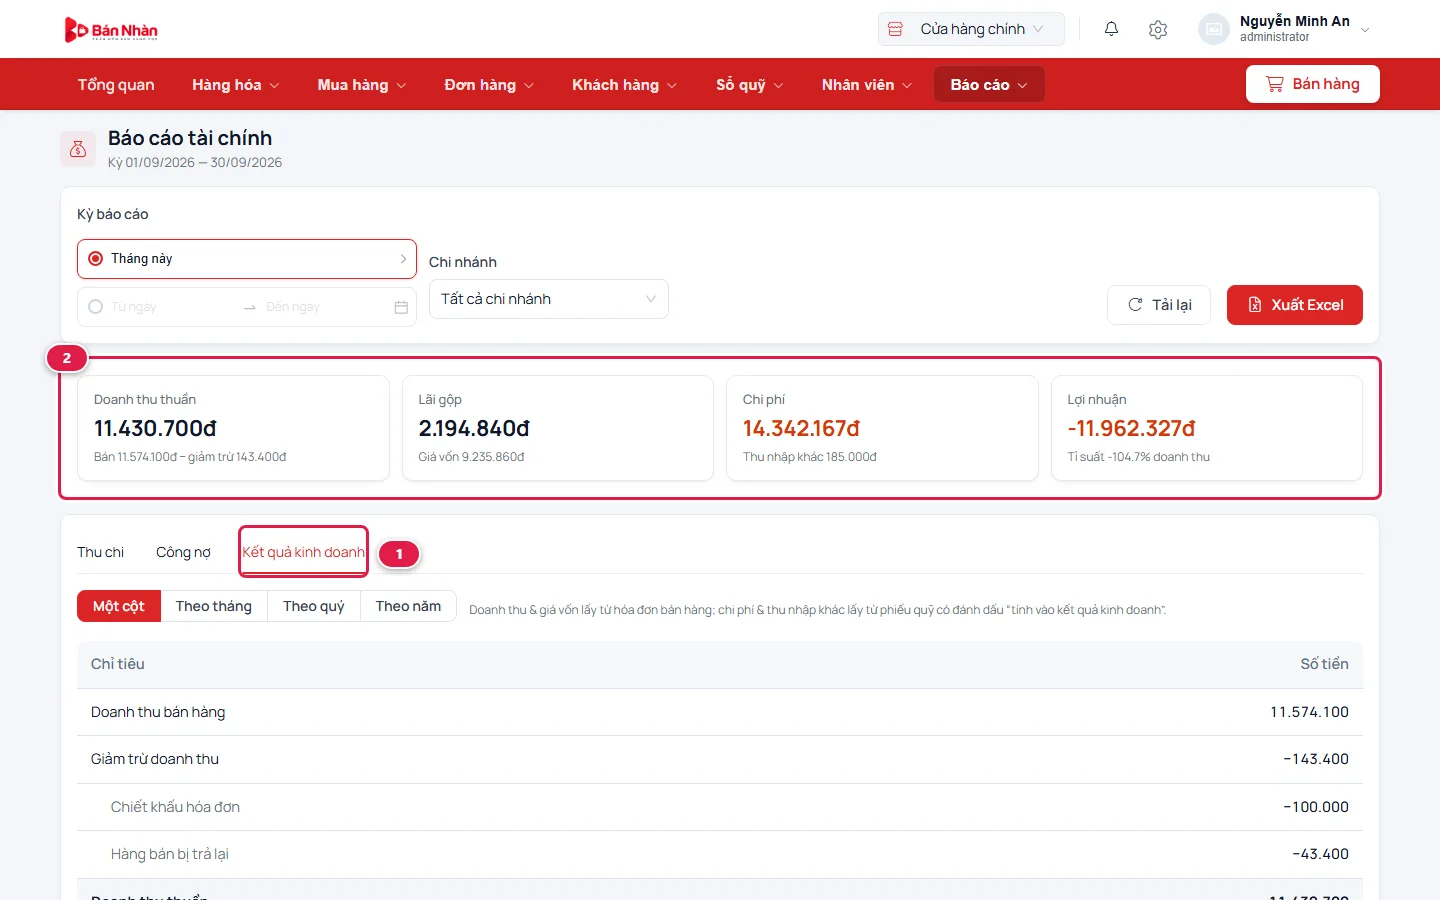
Bốn thẻ số 2 tóm tắt cả kỳ:
- Doanh thu thuần — tiền bán hàng sau khi trừ giảm giá và hàng khách trả lại. Dòng nhỏ ghi rõ bán được bao nhiêu và giảm trừ bao nhiêu.
- Lãi gộp — doanh thu thuần trừ giá vốn, tức tiền bạn đã bỏ ra để nhập chính số hàng vừa bán.
- Chi phí — các khoản chi để cửa hàng hoạt động (thuê nhà, điện nước, lương, hàng hư hỏng phải hủy…). Dòng nhỏ là thu nhập khác như tiền bán ve chai, thùng carton.
- Lợi nhuận — tiền lời cuối cùng = lãi gộp + thu nhập khác − chi phí. Số màu đỏ, có dấu trừ là lỗ.
Đọc bảng kết quả kinh doanh từ trên xuống
Kéo xuống để xem bảng chi tiết. Bảng đi từng bước, từ tiền bán hàng tới lợi nhuận:
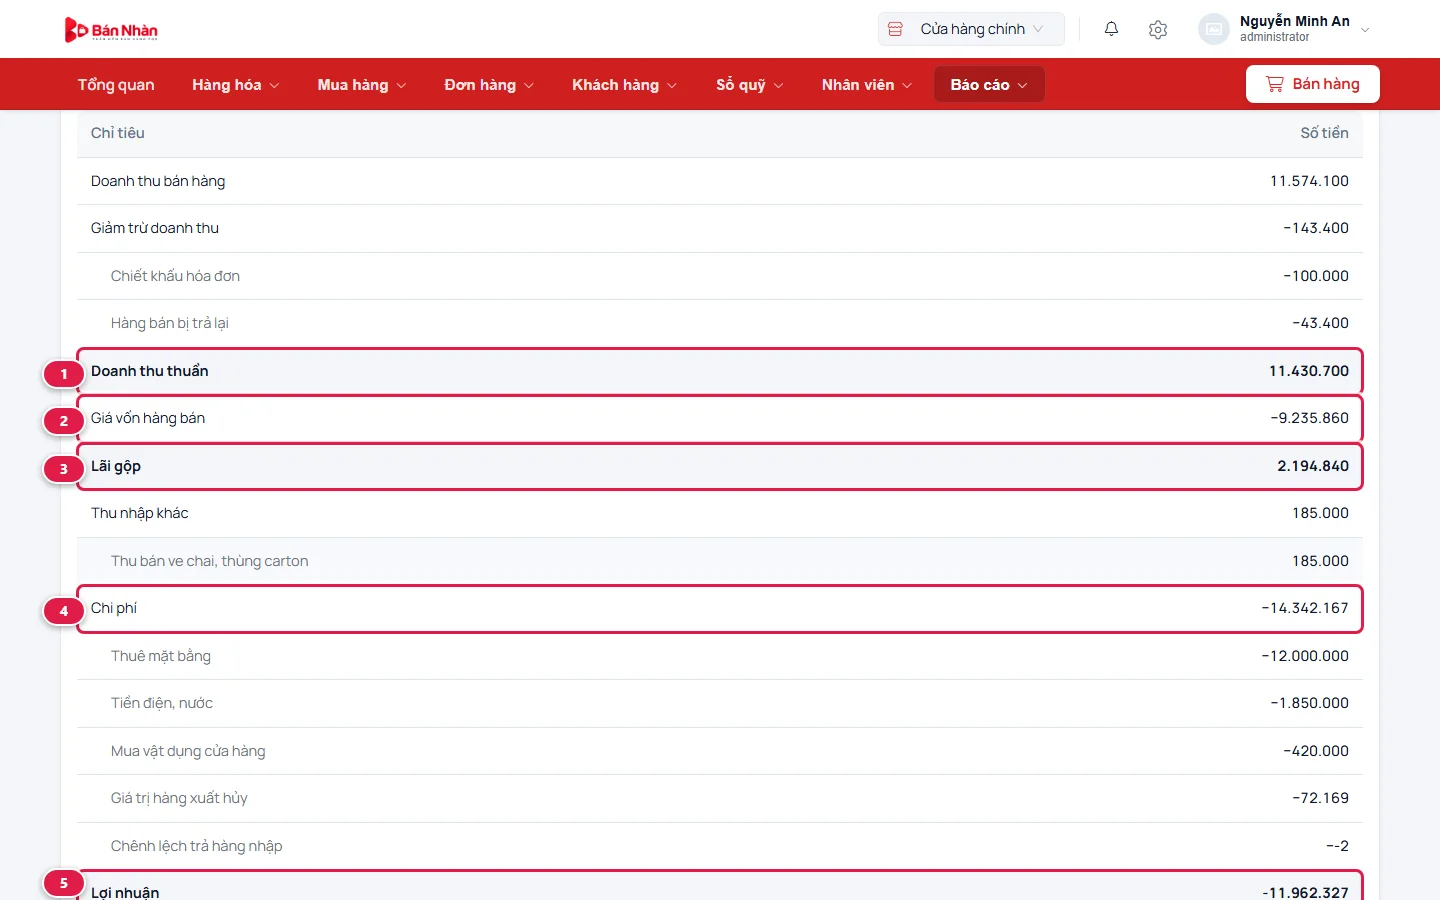
- Bắt đầu từ Doanh thu bán hàng (tiền hàng ghi trên hóa đơn), trừ Giảm trừ doanh thu (giảm giá trên hóa đơn và hàng khách trả lại) ra Doanh thu thuần 1.
- Trừ tiếp Giá vốn hàng bán 2 ra Lãi gộp 3.
- Cộng Thu nhập khác, trừ Chi phí 4 — mỗi loại chi có một dòng con (thuê mặt bằng, điện nước, giá trị hàng xuất hủy…).
- Ra Lợi nhuận 5.
Trong ví dụ trên, tháng này cửa hàng lãi gộp khoảng 2 triệu nhưng đã trả 12 triệu tiền thuê mặt bằng cho cả tháng ngay từ ngày 1, nên tính tới hôm nay vẫn đang lỗ. Càng về cuối tháng, lãi gộp tăng dần thì con số này mới dương trở lại.
Chi phí chỉ gồm những phiếu chi có đánh dấu "Hạch toán kết quả kinh doanh"
Khi ghi phiếu chi tiền điện, tiền thuê nhà, lương…, nhớ để ô Hạch toán kết quả kinh doanh được tích thì khoản đó mới vào báo cáo này. Tiền trả nợ nhà cung cấp, tiền chuyển giữa các quỹ không phải chi phí nên không có ở đây — tiền hàng đã được tính qua giá vốn rồi.
Lợi nhuận không phải là tiền trong két
Bán ghi nợ thì có doanh thu, có lãi, nhưng chưa có tiền. Trả nợ nhà cung cấp thì mất tiền nhưng không làm giảm lợi nhuận. Vì vậy lợi nhuận và tiền trong quỹ gần như không bao giờ bằng nhau — muốn xem tiền, dùng thẻ Thu chi bên dưới.
So nhiều tháng cạnh nhau
Muốn so tháng này với tháng trước, chọn kỳ dài hơn (ví dụ "30 ngày qua", "Quý này" hoặc "Năm nay"), rồi bấm Theo tháng 1. Bảng tách mỗi tháng một cột, cột Tổng 2 ở cuối cộng lại cả kỳ.
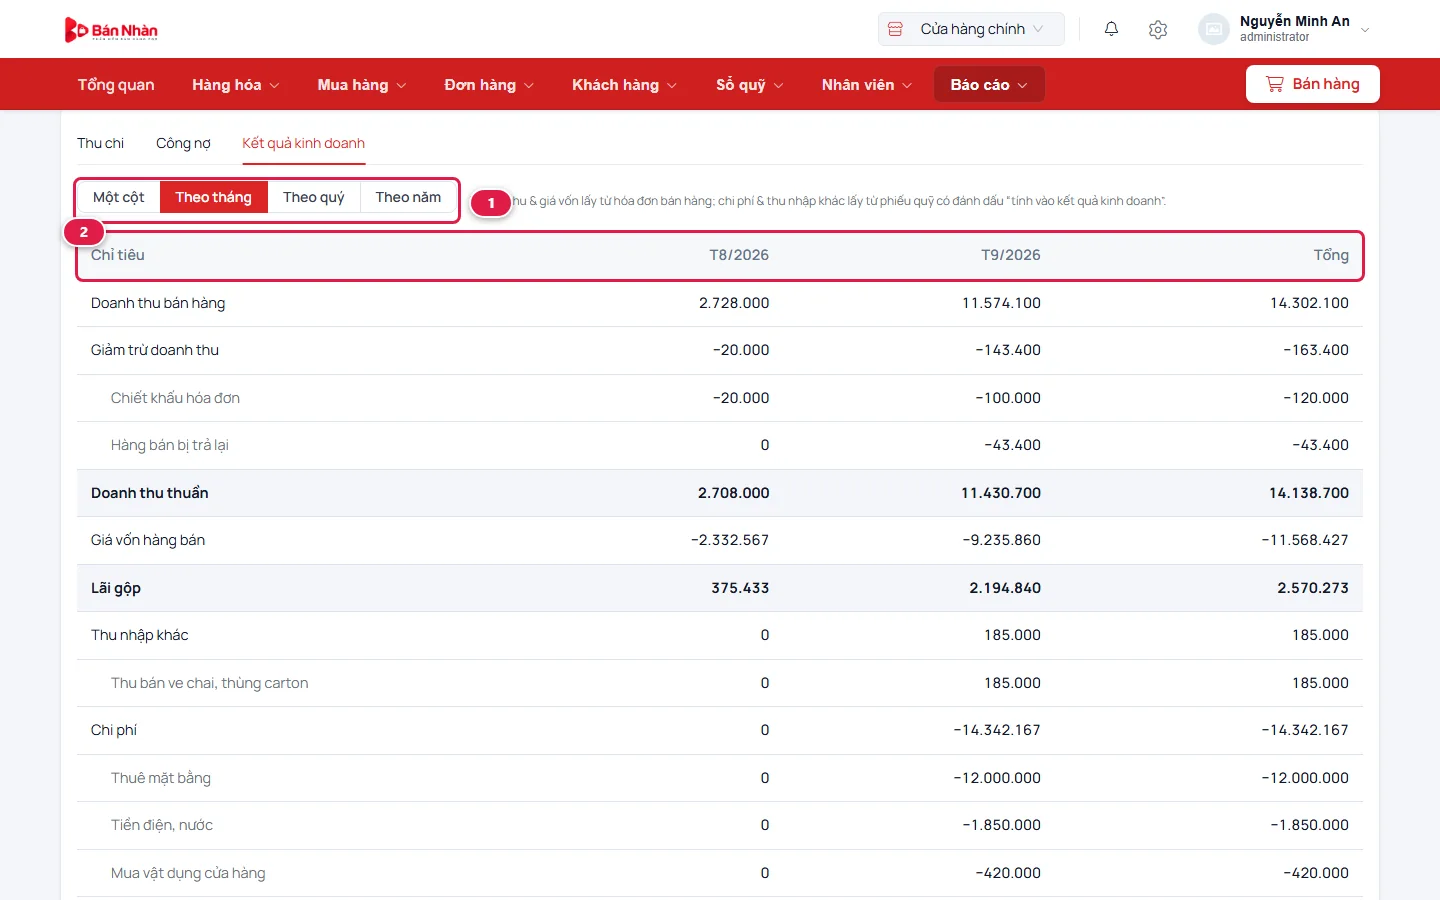
Có thể chọn Theo quý hoặc Theo năm. Kỳ quá dài so với cách chia (ví dụ xem 4 năm theo tháng) thì phần mềm tự chuyển sang chia theo quý hoặc năm và ghi rõ điều đó bên cạnh.
Thu chi: tiền thật vào ra quỹ
Thẻ Thu chi (mở sẵn khi vào màn) cho biết tiền trong két và tài khoản ngân hàng thay đổi thế nào trong kỳ.
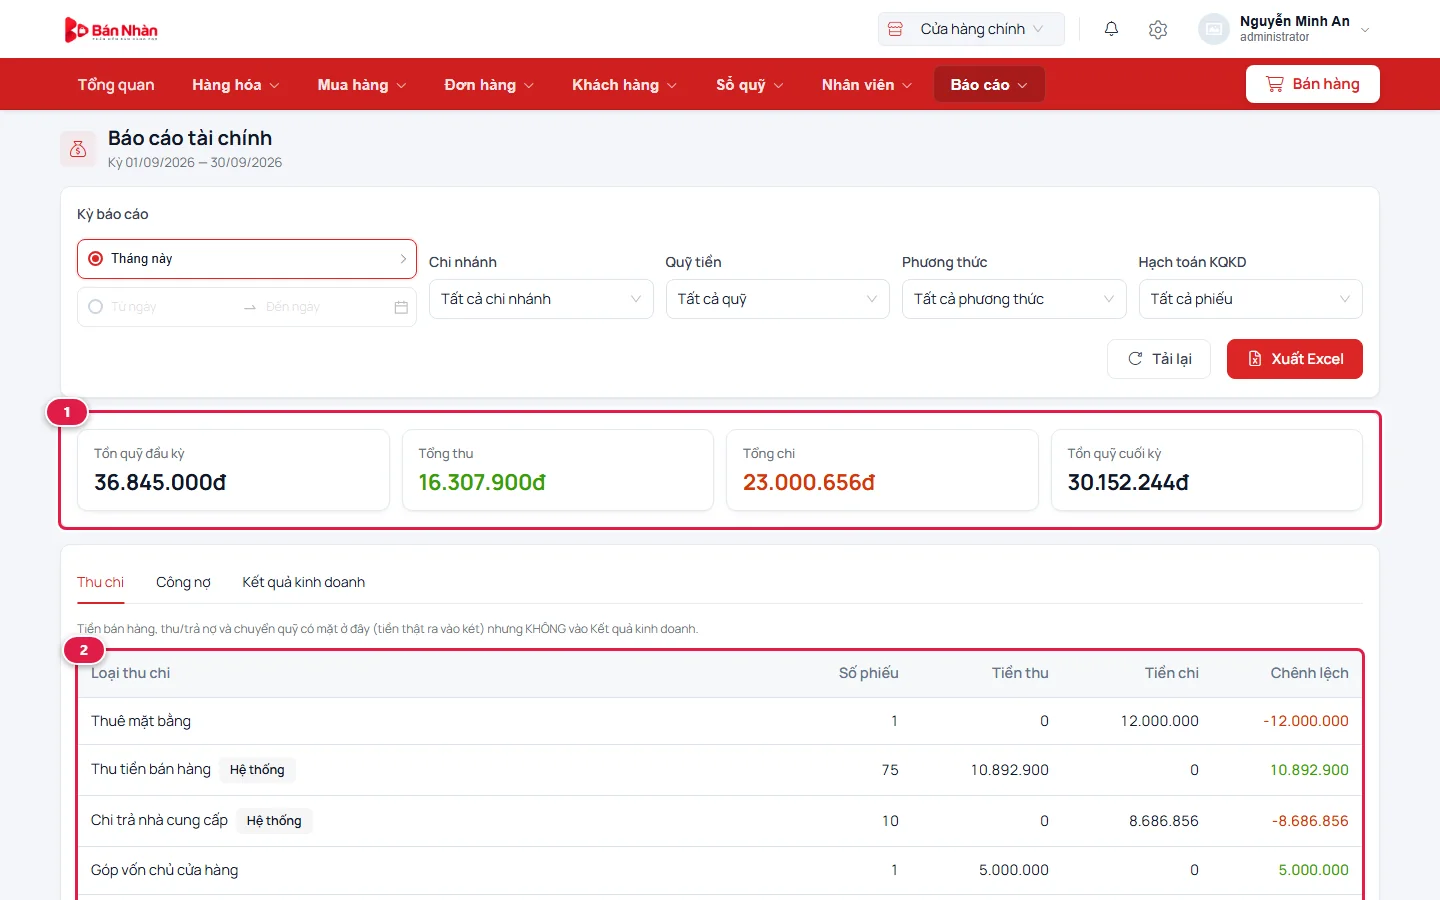
Thẻ số 1: tồn quỹ đầu kỳ + tổng thu − tổng chi = tồn quỹ cuối kỳ. Bảng 2 gộp theo loại thu chi; dòng có nhãn Hệ thống là phiếu phần mềm tự lập khi bán hàng, thu nợ, trả nhà cung cấp. Dùng các ô Quỹ tiền, Phương thức để xem riêng tiền mặt hoặc một tài khoản ngân hàng.
Công nợ: khách nợ mình, mình nợ nhà cung cấp
Bấm thẻ Công nợ, rồi chọn Phải thu khách hàng hoặc Phải trả nhà cung cấp 1.
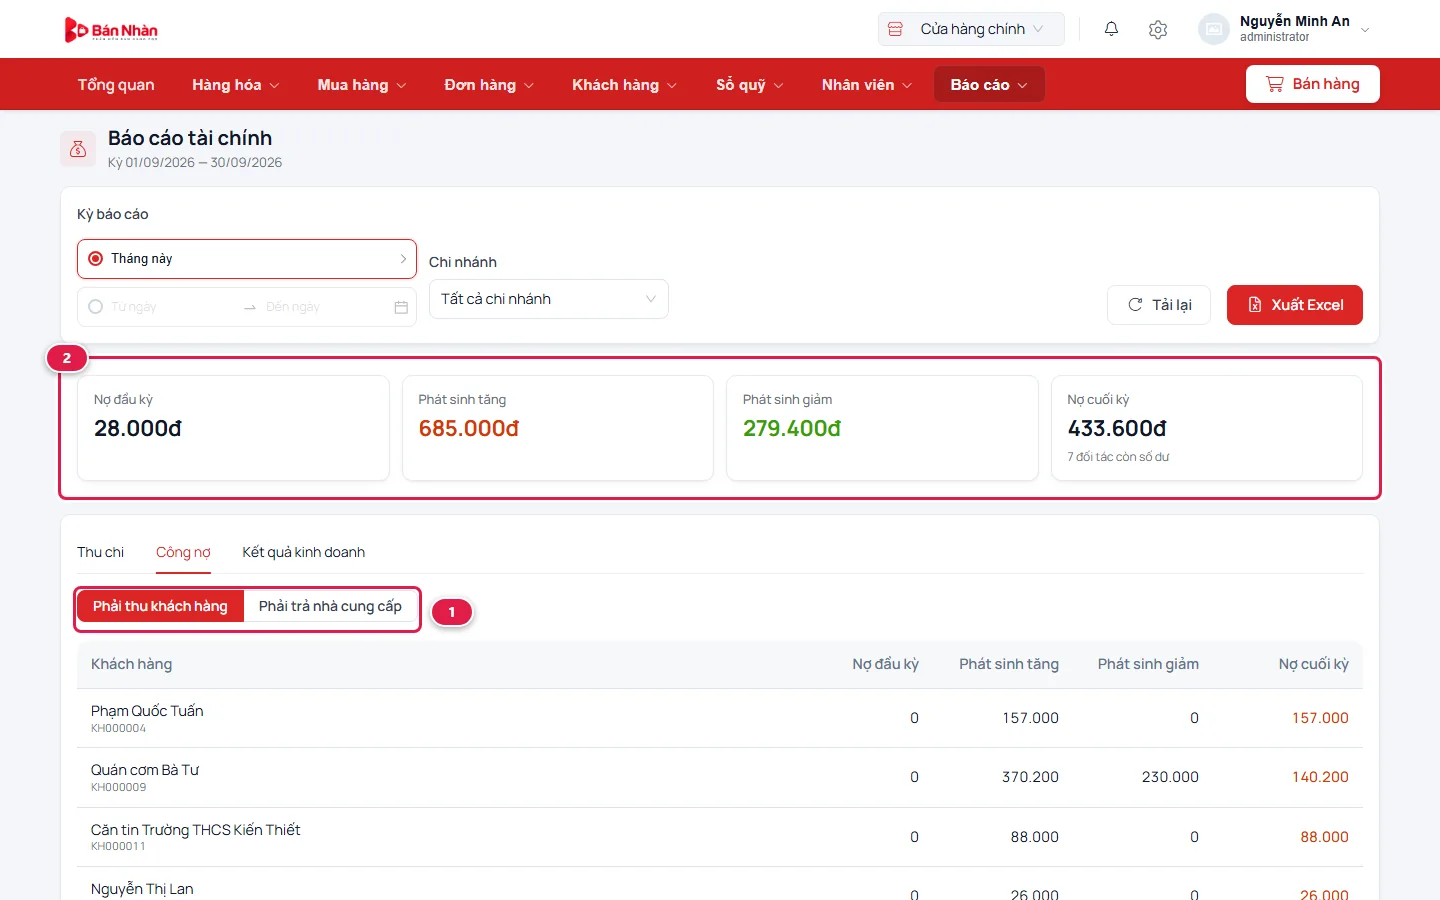
Thẻ số 2: nợ đầu kỳ + phát sinh tăng (mua chịu thêm) − phát sinh giảm (đã trả, trả hàng) = nợ cuối kỳ. Bảng bên dưới tách từng khách hoặc từng nhà cung cấp. Thu nợ khách xem Thu nợ khách hàng, trả nợ nhà cung cấp xem Trả nợ nhà cung cấp.
Câu hỏi thường gặp
Vì sao tháng này báo lỗ trong khi bán vẫn đều?
Thường là do một khoản chi lớn trả một lần (tiền thuê nhà, mua thiết bị) rơi vào kỳ đang xem. Xem các dòng con dưới Chi phí để biết khoản nào. Chọn kỳ dài hơn (quý, năm) sẽ thấy bức tranh đúng hơn.
Nhân viên không thấy dòng Giá vốn và Lãi gộp?
Hai dòng này chỉ hiện với người được xem giá vốn. Lợi nhuận cuối cùng vẫn hiện.
Hàng bị vỡ, hết hạn có được tính vào chi phí không?
Có. Khi bạn lập phiếu xuất hủy, giá vốn của hàng bị hủy tự vào dòng "Giá trị hàng xuất hủy" trong phần Chi phí.